Avviciniamo la carta al telefono, e a pagare è un altro: il relay NFC
La carta resta in mano nostra e paga altrove: come funziona il relay NFC.
Pubblicato il
Di truffe telefoniche ci siamo occupati il mese scorso, raccontando la telefonata che arriva dal numero vero della banca, e già allora dicevamo che il passaggio decisivo non è la chiamata ma quello che il finto operatore chiede di fare mentre siamo in linea con lui. Da qualche settimana quella richiesta è cambiata, ed è cambiata in un modo che vale la pena spiegare per bene, perché smonta una delle nostre convinzioni più solide: quella per cui finché la carta resta nel portafoglio non può succedere granché.
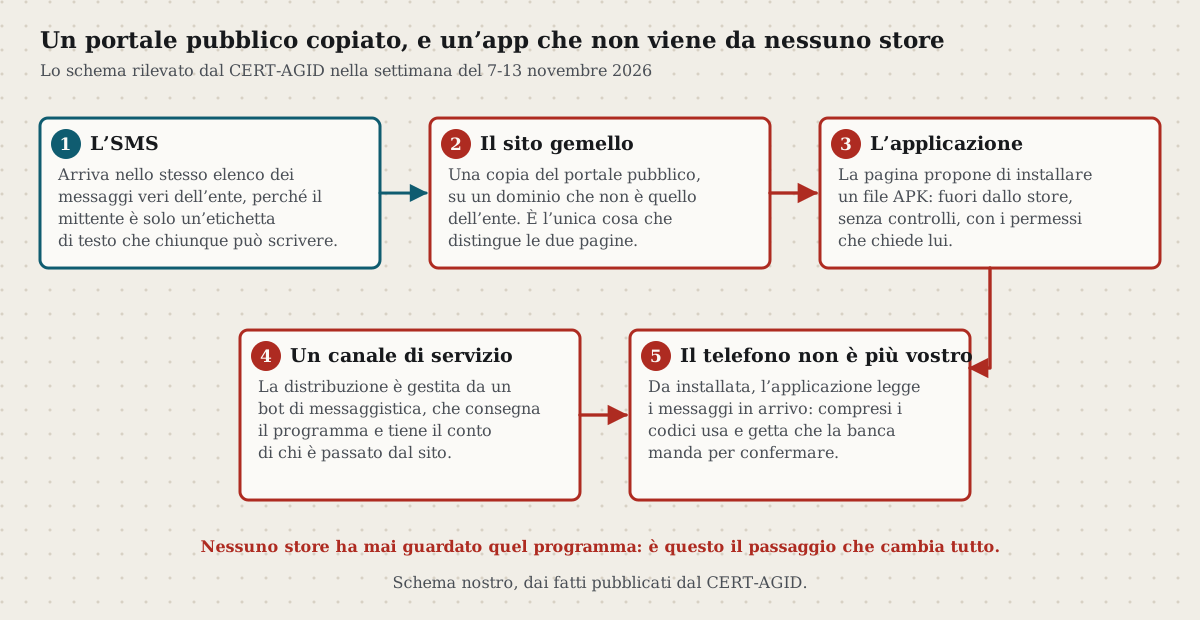
Il riepilogo settimanale del CERT-AGID, l'organo che per conto dello Stato censisce le campagne malevole dirette all'Italia, nella settimana fra il 7 e il 13 novembre ha contato centottantadue campagne, di cui ventinove a tema bancario. Fra i programmi malevoli distribuiti con quelle campagne ne compare uno che si chiama RelayNFC.
Sul nome conviene essere precisi, perché è il genere di dettaglio su cui in rete si legge di tutto: il CERT-AGID quel programma lo elenca e basta, senza descriverlo, e un approfondimento dedicato al momento non c'è. Il nome rimanda a una tecnica ben documentata, il relay NFC; ma che la campagna italiana di novembre faccia esattamente quello, dalla sintesi settimanale, non si può dedurre. Quello che invece è documentato — e documentato proprio sui clienti italiani — è la tecnica in sé, che vale la pena capire adesso, perché quando arriverà in forma definitiva sarà tardi per studiarla.
Che cosa vuol dire «relay»
Una carta contactless non è un pezzo di plastica con sopra scritto un numero: è un piccolo elaboratore che risponde a domande. Quando la appoggiamo sul lettore del supermercato, quel lettore le manda una sequenza di richieste e la carta risponde firmando ogni risposta con una chiave che non esce mai dal chip. È per questo, appunto, che clonare una carta contactless nel senso in cui si clonava la banda magnetica non si può fare: le risposte valgono per quella transazione e per nessun'altra, e copiarle non serve a niente.
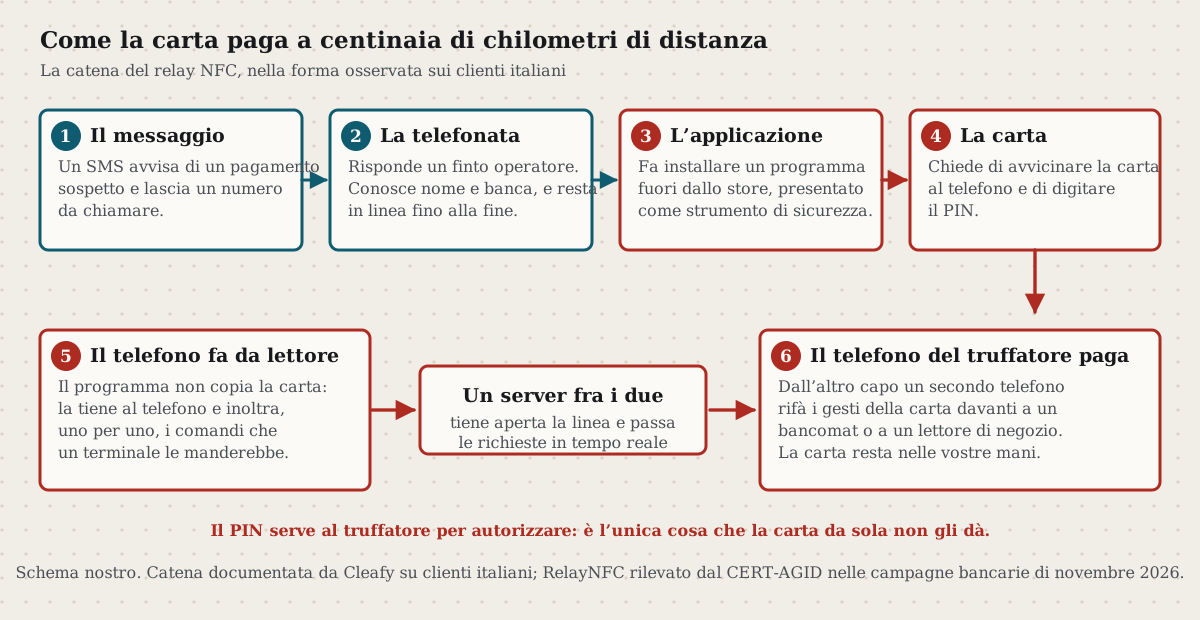
Il relay aggira il problema senza risolverlo, e ci riesce con un'idea decisamente semplice: se la carta non si può copiare, la si tiene dov'è e si allunga il filo. Il programma installato sul nostro telefono non ruba niente, si limita a fare da lettore: riceve via rete le richieste che un terminale lontano sta mandando, le gira alla carta che abbiamo appena avvicinato, e rispedisce indietro le risposte vere. Dall'altro capo, un secondo telefono le ripete davanti a un bancomat o alla cassa di un negozio, e per quel bancomat la carta è lì.
Il tutto dura quanto dura la telefonata e funziona finché teniamo la carta appoggiata al telefono, e non c'è in tutta la faccenda un solo momento in cui qualcosa di nostro venga portato via: è un ponte, non un furto, ed è questa comunque la ragione per cui l'idea di «custodire la carta» qui non ci protegge.
Perché il finto operatore resta in linea
La catena, nella forma documentata sui clienti italiani dai ricercatori della società di antifrode Cleafy, comincia come tante altre: un SMS avvisa di un pagamento sospetto e lascia un numero da chiamare. Chi risponde conosce il nostro nome e la nostra banca, parla la lingua delle procedure, e soprattutto non riaggancia. Deve guidarci passo per passo, del resto, perché ogni singolo pezzo della truffa ha bisogno di noi e senza di noi non va da nessuna parte.
Ci fa installare un programma che non viene da nessun negozio di applicazioni, presentandolo come uno strumento di sicurezza della banca. Ci fa togliere i limiti di spesa spiegando che servono a «sbloccare la verifica», e poi ci chiede di avvicinare la carta al telefono: qui la richiesta sembra persino ragionevole, perché avvicinare la carta al telefono è ovviamente un gesto che facciamo ogni volta che paghiamo. E infine ci chiede il PIN.
Il PIN è l'unica cosa che il ponte non gli dà. La carta, interrogata, risponde; ma per autorizzare un prelievo al bancomat o una spesa sopra la soglia del contactless serve un numero che la carta non dice a nessuno, e che dunque va chiesto a noi. Quando una telefonata arriva a quel punto, in genere è già troppo tardi per tutto il resto, ma è ancora il momento in cui la truffa si ferma: nessuna banca, in nessuna procedura, chiede il PIN.
Quattro cose che restano vere
La prima l'abbiamo già scritta e vale la pena ripeterla: la banca non telefona per farci fare qualcosa. Non fa installare programmi, non fa togliere limiti, non chiede codici. Se una telefonata ci chiede di agire è il motivo per chiudere, non per credere, e questo vale tanto più quando chi chiama sembra sapere tutto di noi.
La seconda riguarda i programmi. Un'applicazione che arriva da un link, da un messaggio o dalla voce di qualcuno al telefono non è passata da nessun controllo: nessuno l'ha guardata prima di noi. È peraltro il passaggio che tutte queste truffe hanno in comune, e l'unico che possiamo rifiutare senza sapere niente di tecnico.
La terza è che i limiti di spesa servono proprio a questo: tenerli bassi è certo noioso quando si compra qualcosa di grosso, ma è decisamente utile tutte le altre volte, perché un ponte che regge cinquanta euro fa molto meno danno di uno che ne regge duemila.
La quarta è che la carta andrebbe allontanata dal telefono appena finito di pagare, e comunque mai avvicinata su richiesta di qualcuno. Non è una regola elegante, tuttavia in questa storia è l'unica che taglia il ponte esattamente a metà.
Resta una nota che a noi pare importante, e che non riguarda la tecnica. Tutte le volte che una truffa chiede di fare qualcosa — installare, togliere un limite, avvicinare, digitare — ci sta chiedendo di collaborare, e lo sta facendo perché da sola non ce la fa. È una pessima notizia per chi ci casca, e una buona notizia per tutti gli altri: la catena si rompe in ognuno dei suoi anelli, e ne basta uno.